INDEX JOURNAL / CALCULATION NOTE
ETF 계산기에 총수익률과 분배율을 함께 넣으면 생기는 오류
가격 변화율의 뜻, 월 비율 변환, 입력 한계와 반올림을 고정 사례로 점검합니다.
분배금을 포함한 총수익률은 가격 칸에 넣지 않습니다
이 사이트의 가격 변화율 입력은 분배금을 제외한 가격 변화 가정입니다. 총수익률에 분배 효과가 이미 들어 있다면 분배율을 다시 더하지 않아야 합니다. 예를 들어 가격 변화 0%, 분배 연 12%, 보수 0%로 가정한 120만원을 1년간 재투자하면 1,352,190원이 됩니다. 여기서 12%를 가격 칸에도 적는 것은 원래 조건을 반복 입력한 것이 아니라 별도의 가격 상승을 추가한 다른 시나리오입니다.
가격·분배·보수를 각각 독립된 가정으로 놓는 도구이므로 실제 상품 수익률을 그대로 복원하는 계산기가 아닙니다. 한국거래소의 추적대상지수 설명에서 출발해 해당 상품의 정확한 기초지수 이름을 확인하는 것이 먼저입니다. 자료 확인일은 2026년 10월 23일이며, 특정 ETF의 현재 수익률은 이 글에 사용하지 않았습니다.
연 12%를 나눈 월 1%는 연 복리 12%와 다릅니다
도구는 연 입력 비율을 12로 나눕니다. 따라서 연 12%라는 분배 가정은 월 1%이고, 재투자 시에는 매월 늘어난 잔액에 다시 1%가 적용됩니다. 반면 연 유효수익률을 정확히 12%로 맞추는 월 복리 비율은 1.12의 12제곱근에서 1을 빼는 방식입니다. 두 방법은 용도가 다르므로 이 도구의 분할 방식을 연 유효수익률 환산이라고 부르지 않습니다.
기간은 1~50년의 정수로만 받습니다. 1.5년처럼 일부 연도를 입력하면 연차 표가 모호해지므로 오류로 처리합니다. 이 계산기는 실제 지급일과 영업일을 세는 도구가 아닙니다. KRX의 ETF 결제·분배 안내와 실제 공시 일정은 별도로 읽어야 합니다.
0% 조건으로 계산 흐름을 확인하기
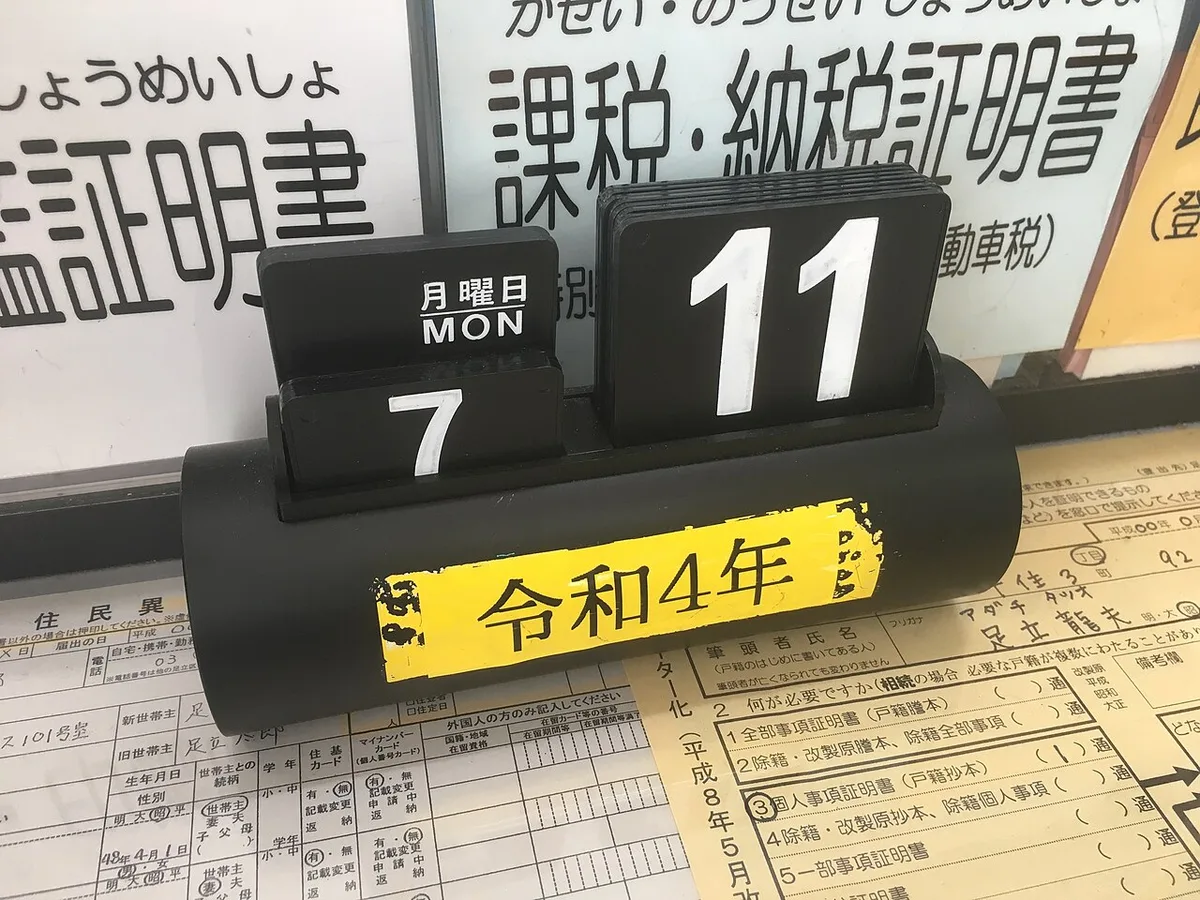
초기 투자금 0원, 월 300,000원, 기간 20년, 가격 변화율·분배율·A보수·B보수를 모두 0%로 놓으면 두 최종 평가액은 모두 72,000,000원이어야 합니다. 계산 과정은 300,000원×12개월×20년이고 비용도 현금 분배금도 0원입니다. 복잡한 가정을 넣기 전에 이처럼 결과가 명확한 기준 사례로 입력과 출력을 대조할 수 있습니다.
그다음 보수만 다르게 입력해 보면 평가 잔액에서 비용이 차감되는 효과를 구분할 수 있습니다. 분배금을 현금으로 받는 경우에는 표의 평가액+현금을 읽습니다. 순자산 평가액과 과거 현금 수령액을 같은 항목으로 적지 않는 것이 오류를 줄입니다. 세금·매매수수료·환율을 넣는 칸은 없으므로 이 결과를 세후 확정 금액으로 표시하지 않습니다.
입력 범위는 상품의 가능 범위가 아닙니다
초기 금액은 0~100,000,000,000원, 월 적립액은 0~100,000,000원의 정수로 제한합니다. 가격 변화율은 연 -50~50%, 분배율은 0~30%, 보수는 각각 0~5%를 입력할 수 있습니다. 이는 계산을 안정적으로 수행하기 위한 입력 경계이며 실제 상품의 최저·최고 수익률이나 안전 범위를 뜻하지 않습니다. 극단적인 값을 장기간 고정하면 비현실적으로 큰 결과가 나올 수 있습니다.
금액이 비어 있거나 음수, 소수 원이면 오류를 표시합니다. 초기 금액과 월 적립액이 둘 다 0인 경우도 다시 입력하도록 안내합니다. 입력을 바꾸면 기존 결과를 바로 비우고 CSV 버튼을 잠그므로 화면에 남은 옛 결과를 새 조건의 결과로 혼동하지 않게 했습니다. 새로 계산하기 전에는 연차 표를 내려받을 수 없습니다.
반올림과 저장 파일을 읽는 순서
내부 계산은 소수 부분을 보존하고, 표시와 CSV에서 원 단위로 반올림합니다. 연차별 평가액은 그해 말 잔액이지 그해 새로 납입한 금액이 아닙니다. 누적 납입액 역시 시작부터 그해 말까지 넣은 돈의 합계입니다. 표의 항목 이름을 유지한 채 파일을 보관해야 두 숫자가 뒤섞이지 않습니다.
자료 출처는 한국거래소 ETF 안내와 각 운용사의 최신 투자설명서로 돌아가 대조할 수 있습니다. 도구의 월간 계산 순서는 이 사이트의 공개된 가정이며 거래소 공식 계산식이라는 뜻이 아닙니다. 새로고침은 예시 입력으로 돌아가고, 내려받은 파일의 삭제는 이용자 기기에서 직접 수행합니다.